Immobilienbewertung beim Rauskauf: Sicherheit bei der Übertragung
Vermögensstrukturen ändern sich. Was gestern in einer GmbH sinnvoll war, soll heute vielleicht privat gehalten oder in eine andere Gesellschaft eingebracht werden. Bei solchen Transaktionen ist eine nachvollziehbare Immobilienbewertung wichtig. Ein qualifiziertes Gutachten dokumentiert den Marktwert und kann helfen, Bewertungsrisiken frühzeitig zu erkennen.
Warum die Immobilienbewertung beim Rauskauf so wichtig ist
Der Buchwert einer Immobilie entspricht häufig nicht ihrem aktuellen Marktwert. Abschreibungen, Veränderungen am Gebäude und die Entwicklung des örtlichen Immobilienmarkts können zu erheblichen Unterschieden führen. Ein unabhängiger Sachverständiger untersucht die wertbeeinflussenden Merkmale und begründet den Wert zum vereinbarten Stichtag.
Die Finanzverwaltung prüft die steuerliche Behandlung anhand der gesetzlichen Vorgaben und des konkreten Sachverhalts. Ein Gutachten kann eine belastbare Argumentationsgrundlage liefern. Es verhindert jedoch weder automatisch eine abweichende Bewertung noch eine steuerliche Nachzahlung.
Kauf, Entnahme oder Einbringung: Der Vorgang entscheidet
- Kauf von einer GmbH: Verkauft die Gesellschaft an einen Gesellschafter, sind unter anderem die Angemessenheit des Kaufpreises und der Fremdvergleich relevant. Ein unangemessener Preis kann steuerliche Folgen haben, etwa im Zusammenhang mit einer verdeckten Gewinnausschüttung.
- Entnahme aus einem Einzelunternehmen: Die Überführung ins Privatvermögen ist kein Kauf von einer eigenständigen GmbH. Welcher steuerliche Wert anzusetzen ist und welche Ausnahmen greifen, muss gesondert geprüft werden.
- Einbringung oder Übertragung zwischen Gesellschaften: Hier können weitere Vorschriften und unter bestimmten Voraussetzungen besondere Bewertungsansätze gelten. Eine Übertragung erfolgt deshalb nicht in jedem Fall zwingend zum Verkehrswert.
Stimmen Sie die Gestaltung und den steuerlich maßgeblichen Bewertungsbegriff vor der Beauftragung mit Ihrem Steuerberater ab. Auch bei einem Arbeitszimmer im Betriebsvermögen kann die Abgrenzung zwischen privater und betrieblicher Nutzung entscheidend sein.
Reicht eine einfache Markteinschätzung?
Typische Frage: „Ich möchte mein Bürogebäude aus der Firma kaufen und privat halten. Reicht dafür der Buchwert oder eine kurze Markteinschätzung?“
Das hängt vom Zweck und den Anforderungen der Beteiligten ab. Bei größeren Wertunterschieden, Transaktionen unter nahestehenden Personen oder absehbaren Rückfragen kann ein ausführliches Verkehrswertgutachten sinnvoll sein. Ein zertifizierter Sachverständiger ist aber nicht pauschal bei jeder Übertragung gesetzlich vorgeschrieben. Umfang, Qualifikation und Nachweisform sollten vorab geklärt werden.
Was ein ausführliches Gutachten dokumentiert
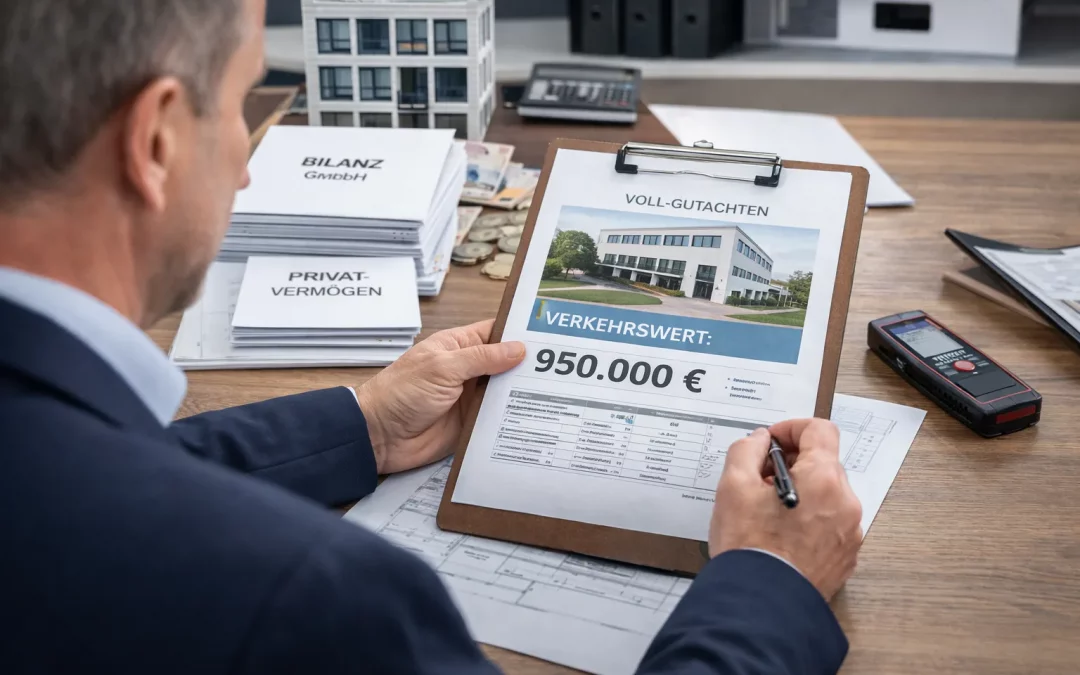
Ein Verkehrswertgutachten erläutert die Bewertungsgrundlagen und den Rechenweg. Berücksichtigt werden insbesondere Lage, Grundstück, Gebäudezustand, Nutzungsmöglichkeiten sowie Rechte und Belastungen. Bei vermieteten Gewerbeobjekten können Mietverträge und marktübliche Erträge erheblichen Einfluss haben.
Vereinfachtes Beispiel: Eine Gewerbehalle soll von einer GmbH auf eine andere Gesellschaft übertragen werden. Der frühere Kaufpreis bildet die heutige Situation möglicherweise nicht mehr ab. Gestiegene Bodenwerte können den Wert erhöhen; Schäden, eingeschränkte Nutzungsmöglichkeiten oder ungünstige Mietverträge können ihn mindern. Diese Einflüsse müssen nachvollziehbar und ohne Doppelberücksichtigung untersucht werden.
Die Zertifizierung betrifft die Person und ihren jeweiligen fachlichen Geltungsbereich. Ein privat beauftragtes Gutachten ist für Finanzamt, Banken oder andere Beteiligte nicht automatisch verbindlich. Es ersetzt auch keine steuerliche oder gesellschaftsrechtliche Prüfung.
Ihre Übertragung fundiert vorbereiten
Hilfreich sind Grundbuchauszug, Bauunterlagen, Flächenberechnungen, Mietverträge, Informationen zu Modernisierungen und Schäden sowie der geplante Übertragungsstichtag. Gemeinsam klären wir, welche Bewertung zu Ihrem Vorhaben passt. Ihr Steuerberater beurteilt die steuerlichen Folgen und stimmt die erforderlichen Wertansätze ab.
Aktualisiert am 15. Oktober 2026. Allgemeine Informationen, keine individuelle Steuer- oder Rechtsberatung.